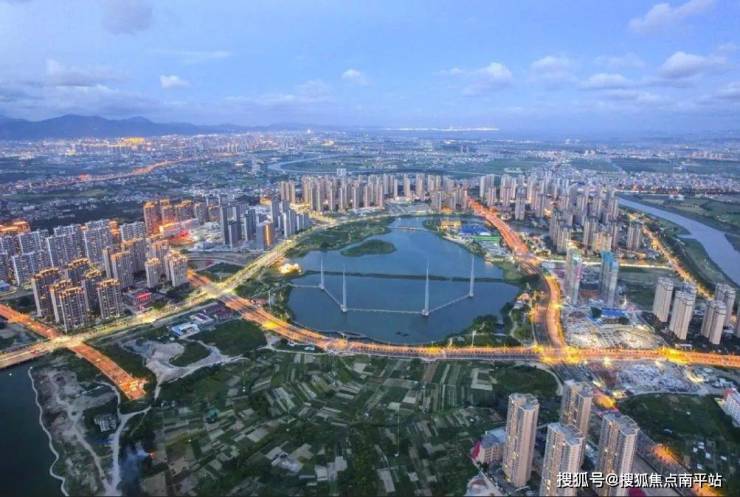
莆田房源市场在近五年经历了显著的结构性调整。根据莆田市住建局公开的网签数据,2023年全市二手房成交面积约187万平方米,同比上升6.4%,而新房去化周期从2021年的14个月拉长至2024年上半年的21个月。这组数据背后,折射出莆田房地产从增量扩张向存量流通过渡的清晰轨迹。对于购房者与业主而言,理解莆田房源的真实供需逻辑,远比追逐短期价格波动更具实际意义。
一、莆田房源供给端的三个结构性变化
过去,莆田新房供应高度集中于城厢区与荔城区核心地段,但2022年以来,涵江、秀屿等外围板块的房源占比明显提升。以涵江区为例,2024年新增预售证项目中,外围板块占比达到38%,较2020年提升近12个百分点。这一变化直接影响了莆田房价的梯度分布——核心区与外围区的价差从2020年的约1.8倍收窄至目前的1.4倍左右。
与此同时,莆田二手房挂牌量持续攀升。据本地房产中介机构抽样统计,2024年6月全市有效挂牌房源约2.3万套,其中房龄超过10年的占比达41%。这意味着购房者在莆田买房时,面临的不再是“无房可选”,而是“如何筛选”。
二、需求侧的真实画像:谁在买莆田房源?
结合莆田房源网的用户行为数据与线下中介反馈,当前莆田购房需求可归为三类:
- 本地改善型需求:占比约52%,集中在120-144平方米三至四房,关注物业管理与学区配套。
- 返乡置业需求:占比约28%,多来自福州、厦门、泉州等地莆田籍务工人员,偏好总价120万以内的新房或次新房。
- 投资兼自住需求:占比约20%,对莆田楼盘的区域规划与租金回报率敏感,尤其关注莆田租房市场的空置率与租金走势。
值得注意的是,2024年莆田租房市场平均租金为23.6元/平方米·月,同比微降1.2%,但中心城区小户型租金仍保持坚挺。这说明莆田房地产的租赁需求并未萎缩,而是随产业与人口流动发生了区域转移。
三、莆田房产中介与信息平台的角色演变
传统莆田房产中介主要依赖门店获客与线下带看,但近三年,线上房源信息平台对成交的贡献率从31%上升至57%。以莆田房源网为代表的本地垂直平台,通过结构化展示莆田二手房、莆田新房、莆田租房等分类信息,降低了买卖双方的信息不对称。一个典型例证是:2023年第四季度,通过线上平台完成初步匹配、再转入线下成交的莆田房源交易占比达到44%,平均成交周期缩短了9天。
与此同时,物业管理水平对房源溢价的影响日益显性化。抽样数据显示,同一板块内,品牌物业管理的莆田楼盘二手房单价较周边非品牌物业房源高出约6%-9%,且成交周期更短。
四、给莆田买房与卖房者的实操建议
- 买方:优先核查房源产权年限与抵押状态,利用莆田房产网的历史成交数据比对同小区近3个月的真实成交价,避免被挂牌价误导。
- 卖方:若房源房龄超过15年且无优质学区支撑,建议参考同板块近30天成交均价下浮3%-5%定价,以缩短去化周期。
- 租房者:关注莆田租房市场的季节性波动,每年春节后与毕业季为租金高点,错峰租房可节省约8%-12%的年度租金支出。
总体而言,莆田房源市场正从“信息稀缺”转向“信息过载”,专业、透明的数据服务将成为连接供需双方的关键基础设施。无论是莆田买房、莆田卖房还是莆田租房,回归真实数据与自身需求匹配度,才是穿越市场周期的稳妥策略。